Domain lasurtechniken.de kaufen?
Wir ziehen mit dem Projekt
lasurtechniken.de um.
Sind Sie am Kauf der Domain
lasurtechniken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lasurtechniken.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
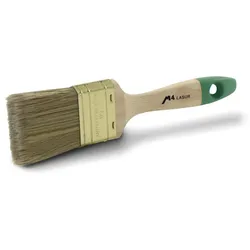
Flachpinsel Lasur" M4 Lasurmischung, Gr. 30mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234030 30 mm 51 mm 12 Lieferumfang: 1 Stück "2,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Flachpinsel Lasur" M4 Lasurmischung, Gr. 40mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234040 40 mm 57 mm 12 Lieferumfang: 1 Stück "3,32 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Flachpinsel Lasur" M4 Lasurmischung, Gr. 50mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234050 50 mm 64 mm 12 Lieferumfang: 1 Stück "4,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Flachpinsel Lasur" M4 Lasurmischung, Gr. 60mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234060 60 mm 70 mm 12 Lieferumfang: 1 Stück "5,76 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
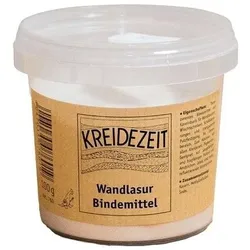
Kreidezeit Wandlasur Bindemittel - 100 g TüteKreidezeit Wandlasur Bindemittel eignet sich am besten auf weißen oder hell reflektierenden Farbanstrichen, idealerweise leicht gekörnten Streichputzen (Bürstenstrich, Kellenschlag etc.). Durch die Kornstruktur im Anstrich entsteht eine Tiefenwirkung, bedingt durch die unterschiedliche Lichtbrechung an der Oberfläche. Das Bindemittel kann auf Kreidezeit Kasein Marmormehlfarbe, Vega Wandfarbe, GekkkoSOL Farben, Marmor Faserputz, Sumpfkalkfarben, Kalk Streichputz, Kalk Haftputz, Kalkglätte, Streich- und Rollputz angewendet werden. Aber auch eine mit Dispersionsfarben gestrichene Rauhfasertapete kann mit dem Wandlasur Bindemittel lasiert werden. Es können mehrlagige, verfließende Lasuren oder gewollt sichtbare Pinselstriche erzeugt werden. Der Phantasie sind auch bei der Werkzeugauswahl kaum Grenzen gesetzt: Mit Streichbürste, Schwamm, Lappen, Wickel oder anderen Werkzeugen können die unterschiedlichsten Arten von Lasurtechniken gestaltet werden. Für das Abtönen werden Erd- und Mineralpigmente verwendet. Sie werden vor dem Mischen mit dem Bindemittel kurz in Wasser eingesumpft. Zur Gestaltung von speziellen Zierelementen und Erzielung besonderer Effekte sind Perlglanz- und Interferenzpigmente ideal. Diese eignen sich besonders auch für Schablonierungen. Hier muss allerdings die Wassermenge weniger dosiert werden - eine Probe ist in diesem Fall unabdingbar. Zur Festigung von Putzen muss das Wandlasur Bindemittel mit Wasser stark verdünnt werden. Es wird dann mit Bürste (nicht Rollen!) oder durch Spritzen von unten nach oben (um Läufer zu vermeiden) gleichmäßig satt aufgetragen. Auch hier sollte eine Probe gemacht werden, um eventuelle Farbtonveränderungen des Putzes beurteilen zu können. Bitte beachten Sie auch unten verlinktes technisches Merkblatt PDF. Kreidezeit Wandlasur Bindemittel ist nur im 100g-Glas erhältlich. Downloads Technisches Datenblatt18,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
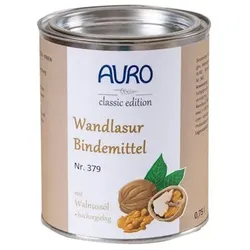
Auro Wandlasur Bindemittel 379 - 0,75l DoseAnwendungsgebiet: - Starke Verdünnung von Pflanzenfarben Auro 360 - Herstellung von eigenen Farben (Lasuren) aus Pulverpigmenten - Beschichtung von beanspruchten Wandoberflächen bzw. Wandanstrichen im Innenbereich Downloads Technisches Datenblatt22,30 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
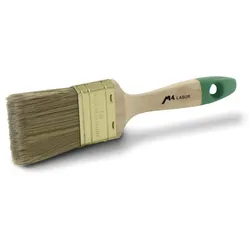
Flachpinsel Lasur" M4 Lasurmischung, Gr. 30mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234030 30 mm 51 mm 12 Lieferumfang: 1 Stück "2,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Flachpinsel Lasur" M4 Lasurmischung, Gr. 40mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234040 40 mm 57 mm 12 Lieferumfang: 1 Stück "3,32 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Flachpinsel Lasur" M4 Lasurmischung, Gr. 50mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234050 50 mm 64 mm 12 Lieferumfang: 1 Stück "4,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Flachpinsel Lasur" M4 Lasurmischung, Gr. 60mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234060 60 mm 70 mm 12 Lieferumfang: 1 Stück "5,76 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Flachpinsel Lasur" M4 Lasurmischung, Gr. 70mm"Flachpinsel M4 Lasur" - Lasurmischung M4 - Messingfassung - Buchenholzstiel mit grüner Spitze - schweißabsorbierend Eigenschaften: - sehr gut geeignet für Lasuren (dick, dünn) - gut geeignet für wasserhaltige Lacke - 9.Stärke Art.-Nr. Größe: Borsten-Länge: VE: 20234075 70 mm 70 mm 12 Lieferumfang: 1 Stück "6,65 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.